美东时间周四,美股在财报季遭遇一波“科技杀”。谷歌创下上市以来最大单日跌幅,英特尔与亚马逊盘后也大幅下跌。市场对AI叙事的担忧集中在投入、回报和现金流三方面,不再只是需求问题,而是巨额资本开支何时能转化为利润。
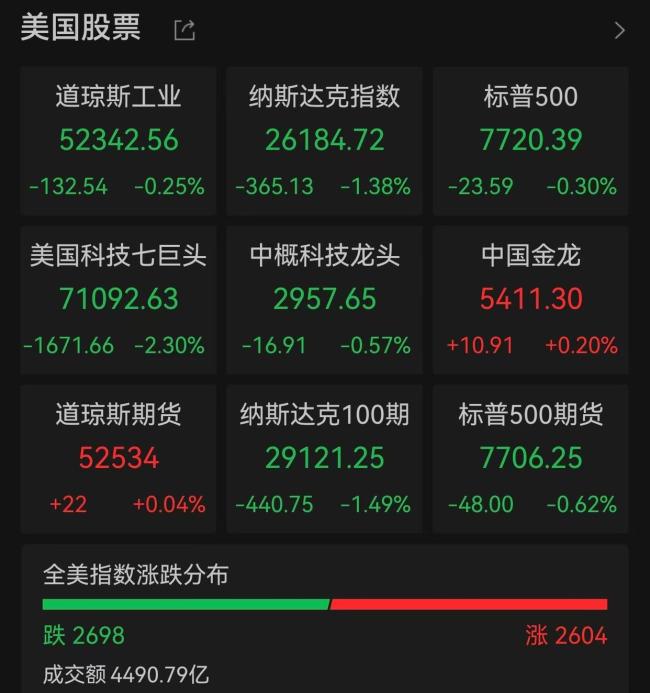
截至收盘,道指跌0.25%,报52342.56点;标普500跌0.30%,报7720.39点;纳指跌1.38%,报26184.72点。盘后恐慌进一步发酵,英特尔跌超23%,亚马逊跌超7%。
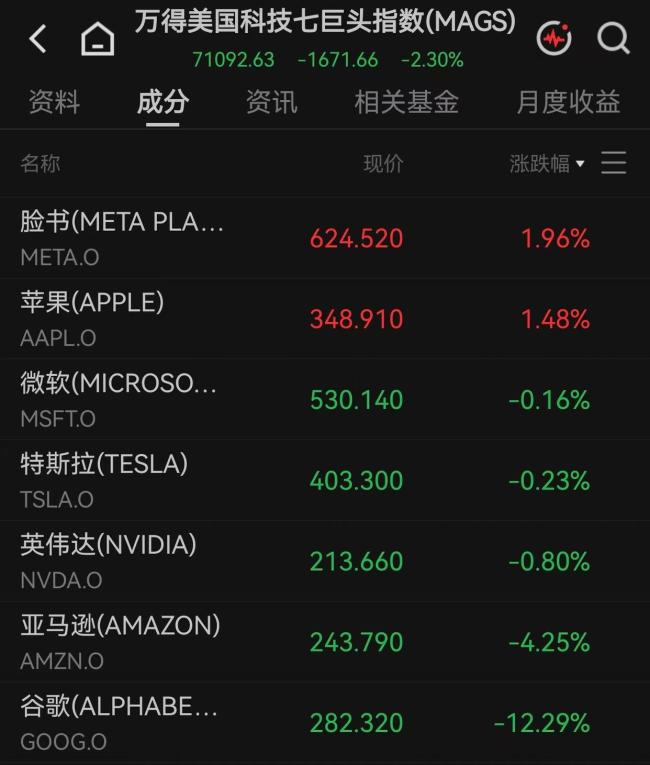
谷歌是本轮抛售的引爆点。其A类股收跌12.64%,市值单日蒸发近5000亿美元。表面原因是三季度营收与每股收益不及预期,深层矛盾在于现金流:当季自由现金流转负至90.70亿美元,资本开支高达514亿美元。公司维持全年1950亿至2050亿美元的支出指引,并预告明年开支继续增加。更让市场不安的是搜索业务的变现断层。谷歌首席商务官菲利普·辛德勒承认,尽管AI模式搜索量快速增长,但“变现水平较低”。
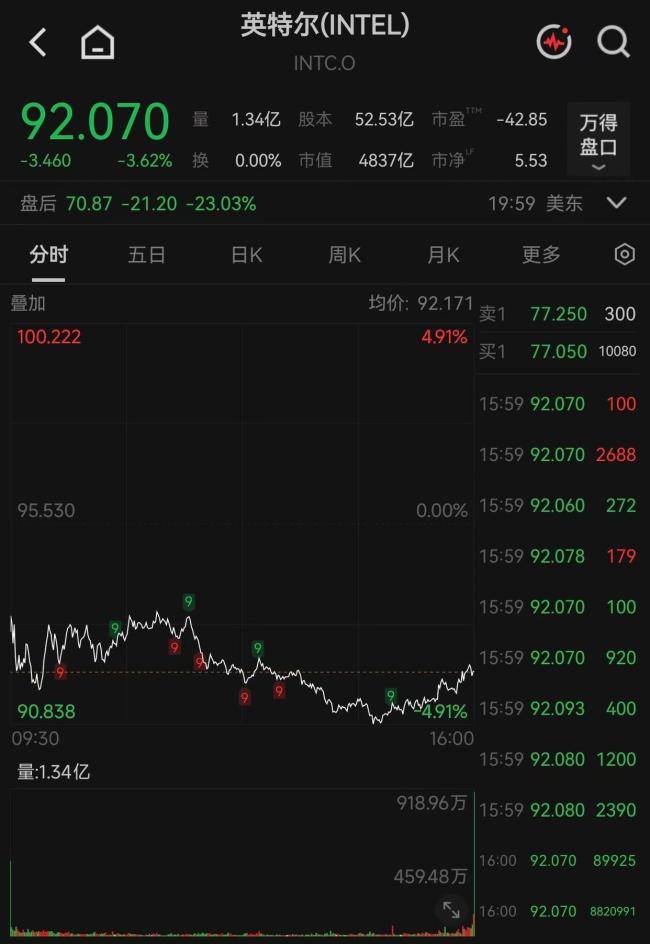
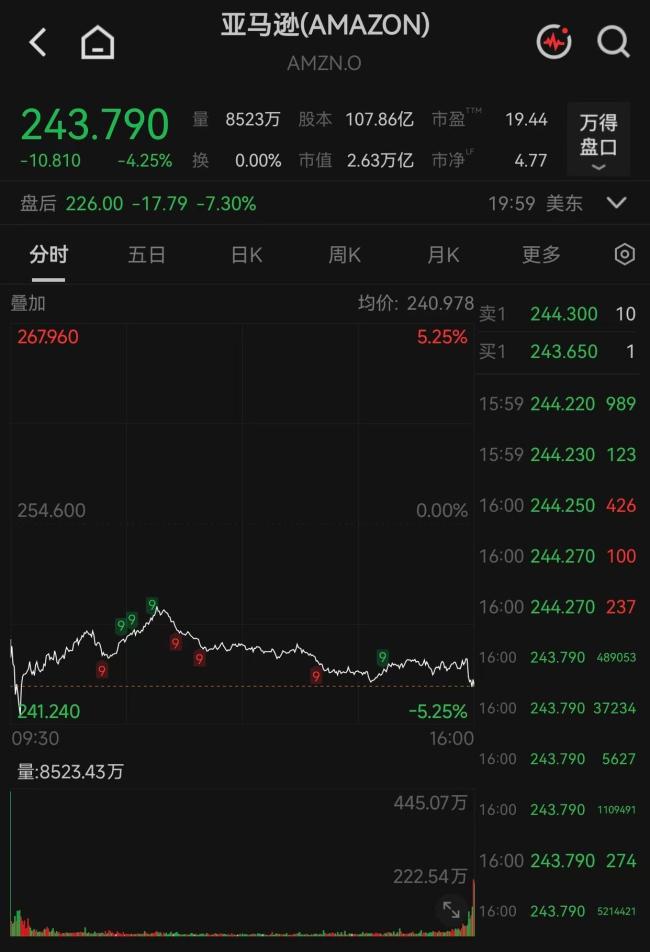
盘后披露的英特尔与亚马逊财报进一步加剧了市场担忧。英特尔三季度营收同比增长21%至165.10亿美元,但四季度指引远低于市场预期。CEO陈立武将疲弱归因于存储芯片短缺、零部件涨价及以色列工厂停产,并预计PC市场低迷至少持续到2027年上半年。亚马逊虽然营收增长12%至2019亿美元,但在线销售仅增2%至685亿美元,为2023年初以来最低。自由现金流流出424亿美元,去年同期还是正148亿美元。三季度购置物业和设备支出772.60亿美元,远超预期。
硬件链应声走低。费城半导体指数结束四连涨,收跌1.42%;迈威尔科技跌13.24%,闪迪跌5.32%,美光跌4.98%,AMD跌2.08%。盘后ARM、AMD、SK海力士、博通继续扩大跌幅。光通信、云基建、存储三条线同步承压,反映下游巨头被现金流反噬,上游“卖铲人”的订单预期需重估。
值得注意的是,抛售并未演化为全面避险。小盘股罗素2000逆势涨1.01%,医疗板块走强,礼来涨6.63%并一度成为首个市值破1.3万亿美元的医药公司。资金在科技权重之外寻找避风港,美债收益率回落,黄金险守4200美元,比特币跌破79000美元,24小时全市场爆仓超10亿美元。
宏观面没有给科技股喘息空间。美国三季度GDP初值环比折年率3.40%,快于预期;9月PCE同比涨3.60%,核心PCE同比涨3.10%,通胀韧性仍在。CME数据显示,美联储12月加息25个基点的概率升至74.90%。高利率加上巨额资本开支对烧钱期的AI基建不利。
市场逻辑正在切换,从“AI需求无限”转向“谁先证明回报”。微软用Azure增长48%、自由现金流186亿美元给出了正面样本;谷歌、亚马逊、英特尔则把问题摆在桌面上——资本开支可以讲故事,但投资人开始要季度答案。短期来看,科技权重股仍面临财报余波,半导体与云链或延续高波动。中期变量包括搜索与云业务的AI变现斜率以及存储涨价、PC复苏节奏是否如英特尔预期那样拖到2027年。若后续Meta、英伟达财报不能扭转“投入产出比”叙事,这轮由谷歌点燃的质疑可能从个股回调升级为AI板块的估值重构。
科元网提示:文章来自网络,不代表本站观点。